


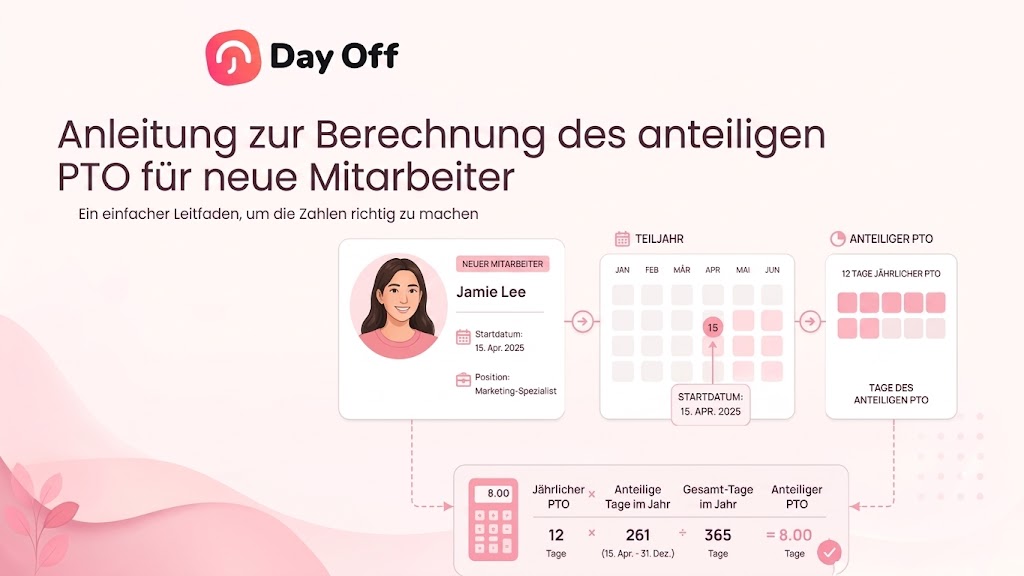
Anteiliger Urlaub spielt eine wichtige Rolle, wenn ein neuer Mitarbeiter nach Beginn des Urlaubsjahres ins Unternehmen eintritt und nur den Teil des bezahlten Urlaubs erhalten soll, der auf seine verbleibende anspruchsberechtigte Zeit entfällt. Anstatt denselben Jahresurlaub zu gewähren wie einem Mitarbeiter, der das gesamte Jahr gearbeitet hat, können Arbeitgeber den Anspruch anteilig berechnen – nach Monaten, Kalendertagen, Abrechnungszeiträumen, geleisteten Arbeitsstunden oder einer anderen Methode, die in der Urlaubsrichtlinie des Unternehmens festgelegt ist. In Deutschland regelt § 5 des Bundesurlaubsgesetzes (BUrlG) den Anspruch auf Teilurlaub: ein Zwölftel des Jahresurlaubs für jeden vollen Monat des Arbeitsverhältnisses, etwa wenn die sechsmonatige Wartezeit im Eintrittsjahr nicht mehr erfüllt wird.

Die Berechnung selbst ist meist unkompliziert. Die Herausforderung besteht darin, genau festzulegen, welcher Anteil des Jahres zählen soll.
Angenommen, Mitarbeiter erhalten normalerweise 120 Urlaubsstunden pro Kalenderjahr. Wer am 1. Januar eingestellt wird, hat möglicherweise Anspruch auf die vollen 120 Stunden, während jemand, der am 1. Juli beginnt, nach einer einfachen monatlichen Anteilsregelung 60 Stunden erhalten könnte.
Ein anderer Arbeitgeber könnte den Urlaub dieses Mitarbeiters jedoch nach Abrechnungszeiträumen berechnen. Wieder ein anderer lässt den Urlaub möglicherweise auf Basis der geleisteten Arbeitsstunden anwachsen. Ein Unternehmen kann zudem eine Wartezeit festlegen, bevor Urlaub angesammelt wird oder bevor Mitarbeiter ihr Guthaben tatsächlich nutzen dürfen.
Deshalb sollte die korrekte Berechnung des anteiligen Urlaubs immer mit der schriftlichen Urlaubsrichtlinie beginnen.
Was ist anteiliger Urlaub?
Anteiliger Urlaub ist ein reduzierter Anspruch auf bezahlten Urlaub, der danach berechnet wird, welcher Teil eines Urlaubsjahres, Beschäftigungszeitraums oder Arbeitszeitmodells auf einen Mitarbeiter entfällt.
Vereinfacht gesagt:
Anteiliger Urlaub = Voller Jahresurlaub × Anspruchsberechtigter Anteil des Urlaubsjahres
Wenn Mitarbeiter normalerweise 20 Urlaubstage pro Jahr erhalten, ein neuer Mitarbeiter aber nur für die Hälfte des Jahres anspruchsberechtigt ist:
20 × 6 ÷ 12 = 10 Tage
Der neue Mitarbeiter würde nach der monatlichen Anteilsmethode für dieses Jahr 10 Urlaubstage erhalten.
Eine anteilige Berechnung wird häufig angewendet, wenn:
- ein Mitarbeiter im Laufe eines Kalenderjahres eintritt.
- der Urlaubsanspruch erst nach einer Wartezeit beginnt.
- ein Mitarbeiter im Laufe eines Urlaubsjahres anspruchsberechtigt wird.
- Mitarbeiter unterschiedliche Wochenarbeitszeiten haben.
- eine Teilzeitkraft Urlaub im Verhältnis zu ihren Arbeitsstunden erhält.
- ein Mitarbeiter von Teilzeit zu Vollzeit wechselt oder umgekehrt.
- ein Unternehmen den Urlaub im Voraus gewährt, anstatt ihn schrittweise ansammeln zu lassen.
Nicht jede Urlaubsrichtlinie erfordert eine manuelle anteilige Berechnung. Wenn Mitarbeiter ihren Urlaub pro Woche, Monat, Abrechnungszeitraum oder geleisteter Arbeitsstunde erwerben, können neue Mitarbeiter einfach ab dem in der Richtlinie festgelegten Datum mit dem Ansammeln beginnen.
Diese Unterscheidung ist wichtig.
Anteiliger Urlaub vs. Urlaubsansammlung
Anteiliger Urlaub und Urlaubsansammlung hängen eng zusammen, sind aber nicht genau dasselbe.
Ein anteiliger Urlaubsanspruch bedeutet in der Regel, dass ein reduzierter Teil eines Jahresanspruchs berechnet wird.
Zum Beispiel:
Jahresanspruch = 120 Stunden
Mitarbeiter ist für 50 % des Jahres anspruchsberechtigt
120 × 50 % = 60 Stunden
Bei einer Ansammlungsregelung wird der Urlaub dagegen schrittweise gutgeschrieben.
Ein Mitarbeiter mit 120 Urlaubsstunden pro Jahr könnte bei monatlicher Ansammlung beispielsweise Folgendes erhalten:
120 ÷ 12 = 10 Stunden pro Monat
Wird der Mitarbeiter am 1. Juli anspruchsberechtigt, erhält er einfach sechs monatliche Gutschriften von Juli bis Dezember:
10 × 6 = 60 Stunden
In diesem einfachen Beispiel ergeben beide Systeme 60 Stunden, administrativ unterscheiden sie sich jedoch.
Bei im Voraus gewährtem Urlaub muss die Personalabteilung das reduzierte Guthaben eines neuen Mitarbeiters beim Eintritt möglicherweise berechnen.
Bei wiederkehrender Ansammlung kann das System den Urlaub in der Regel ab dem maßgeblichen Ansammlungsdatum des Mitarbeiters aufbauen.
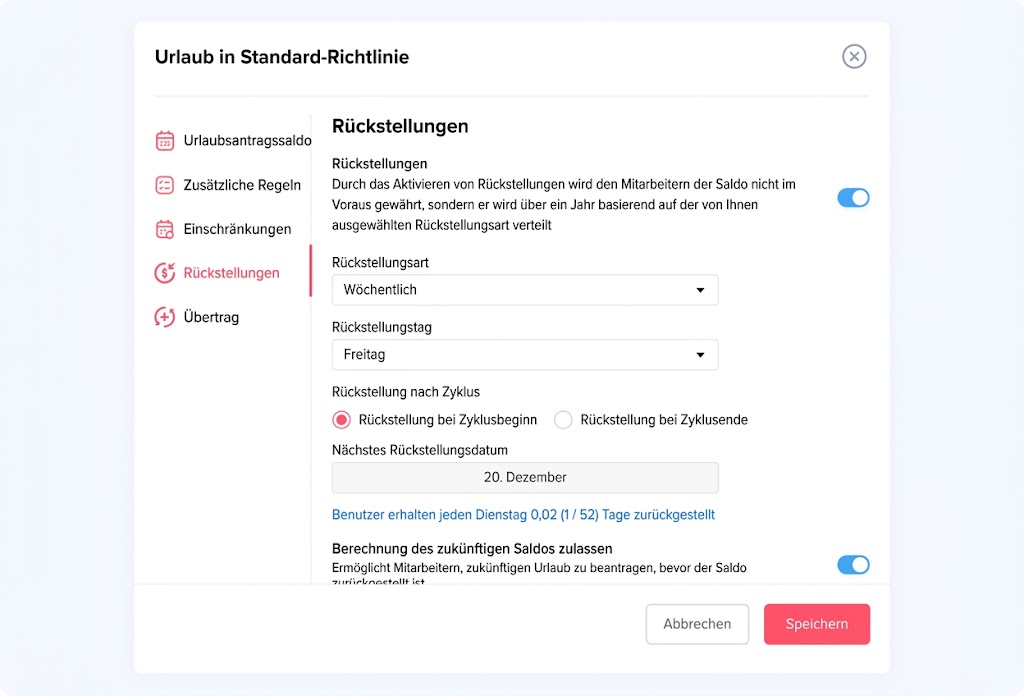
Day Off unterstützt beispielsweise wiederkehrende Ansammlungspläne wie wöchentliche, zweiwöchentliche, halbmonatliche und monatliche Gutschriften, sodass sich der Urlaub im Laufe der Zeit aufbaut, anstatt dass der gesamte Jahresanspruch auf einmal gewährt werden muss.
Die Grundformel für anteiligen Urlaub
Eine allgemeine Formel lautet:
Anteiliger Urlaub = Jährlicher Urlaubsanspruch × Anspruchsberechtigte Zeit ÷ Gesamtzeit im Urlaubsjahr
Was unter „Zeit“ zu verstehen ist, hängt von Ihrer Richtlinie ab.
Gemeint sein können:
- Monate
- Kalendertage
- Arbeitstage
- Abrechnungszeiträume
- Wochen
- Anrechenbare geleistete Arbeitsstunden
Angenommen, ein Mitarbeiter erhält 15 Urlaubstage pro Jahr und ist acht Monate lang anspruchsberechtigt.
15 × 8 ÷ 12 = 10 Tage
Der anteilige Urlaubsanspruch des Mitarbeiters läge bei 10 Tagen.
Wird der Urlaub in Stunden erfasst und beträgt der Jahresanspruch 120 Stunden:
120 × 8 ÷ 12 = 80 Stunden
Der Mitarbeiter würde 80 Stunden erhalten.
Warum die Formel allein nicht ausreicht
Vor der Berechnung muss die Personalabteilung Folgendes klären:
- Was ist das Urlaubsjahr des Unternehmens?
- Wann beginnt der Urlaubsanspruch?
- Wird Urlaub sofort angesammelt?
- Wirkt sich eine Wartezeit auf die Ansammlung, die Nutzung oder beides aus?
- Werden angebrochene Monate berücksichtigt?
- Werden angebrochene Abrechnungszeiträume berücksichtigt?
- Wird Urlaub in Tagen oder Stunden gemessen?
- Wie werden Dezimalstellen gerundet?
- Ist der Mitarbeiter in Vollzeit oder Teilzeit beschäftigt?
- Schreibt geltendes Recht andere Regeln vor?
Ohne diese Definitionen könnten zwei HR-Verantwortliche für denselben Mitarbeiter unterschiedliche Guthaben berechnen – und beide wären überzeugt, dass ihre Berechnung korrekt ist.
4 gängige Methoden zur Berechnung des anteiligen Urlaubs
Es gibt keine einheitliche Methode zur anteiligen Berechnung, die für jedes Unternehmen passt. Der richtige Ansatz hängt davon ab, wie die Urlaubsrichtlinie des Unternehmens gestaltet ist.
| Methode | Grundformel | Typische Anwendung |
|---|---|---|
| Monatliche anteilige Berechnung | Jahresurlaub × anspruchsberechtigte Monate ÷ 12 | Einfache jährliche oder im Voraus gewährte Urlaubsregelungen |
| Tägliche anteilige Berechnung | Jahresurlaub × anspruchsberechtigte Kalendertage ÷ Tage im Urlaubsjahr | Exakte Berechnungen ab Eintrittsdatum |
| Anteilige Berechnung nach Abrechnungszeitraum | Urlaub pro Abrechnungszeitraum × anspruchsberechtigte Abrechnungszeiträume | An der Gehaltsabrechnung ausgerichtete Ansammlungsregelungen |
| Ansammlung nach geleisteten Stunden | Anrechenbare geleistete Stunden × Ansammlungsrate | Stundenkräfte, Mitarbeiter mit variabler Arbeitszeit oder Teilzeitkräfte |
Methode 1: Anteiligen Urlaub nach Monaten berechnen
Die monatliche anteilige Berechnung ist eine der am einfachsten umzusetzenden Methoden.
Verwenden Sie:
Jahresurlaub × Anspruchsberechtigte Monate ÷ 12
Angenommen, Mitarbeiter erhalten jährlich 18 Urlaubstage.
Ein neuer Mitarbeiter beginnt am 1. Juli.
Es verbleiben sechs Monate:
Juli, August, September, Oktober, November und Dezember.
Die Berechnung lautet:
18 × 6 ÷ 12 = 9 Urlaubstage
Der Mitarbeiter erhält 9 Tage für sein erstes, unvollständiges Jahr.
Beispiel mit Urlaubsstunden
Angenommen, der Jahresanspruch beträgt 160 Stunden.
Der Mitarbeiter beginnt am 1. Oktober, sodass noch drei Monate im Jahr verbleiben.
160 × 3 ÷ 12 = 40 Stunden
Der Mitarbeiter erhält 40 Urlaubsstunden.
Beispiele für die monatliche anteilige Berechnung
Angenommen wird eine Urlaubsrichtlinie auf Kalenderjahresbasis mit 120 Stunden pro Jahr:
| Eintrittsdatum | Anspruchsberechtigte volle Monate | Berechnung | Anteiliger Urlaub |
|---|---|---|---|
| 1. Januar | 12 | 120 × 12 ÷ 12 | 120 Stunden |
| 1. April | 9 | 120 × 9 ÷ 12 | 90 Stunden |
| 1. Juli | 6 | 120 × 6 ÷ 12 | 60 Stunden |
| 1. Oktober | 3 | 120 × 3 ÷ 12 | 30 Stunden |
Dieser Ansatz ist einfach, wenn Mitarbeiter am ersten Tag des Monats beginnen.
Die Richtlinie muss genauer sein, wenn jemand mitten im Monat anfängt.
Was passiert bei einem angebrochenen Monat?
Nehmen wir einen Mitarbeiter, der am 15. September beginnt.
Sollte der September zählen?
Es gibt mehrere mögliche Regeln.
Ein Unternehmen könnte:
- den gesamten Monat berücksichtigen.
- den angebrochenen Monat ausklammern und den Urlaub ab Oktober beginnen lassen.
- den September separat nach Kalendertagen anteilig berechnen.
- die Ansammlung zum nächsten planmäßigen Gutschriftstermin beginnen lassen.
- die Ansammlung ab dem Eintrittsdatum beginnen lassen.
Keine dieser Optionen sollte von Mitarbeiter zu Mitarbeiter individuell gewählt werden.
Die Urlaubsrichtlinie sollte die Regel festlegen und sie einheitlich anwenden.
Methode 2: Urlaub auf Basis von Kalendertagen berechnen
Arbeitgeber, die mehr Genauigkeit wünschen, können einen Jahresanspruch nach Kalendertagen anteilig berechnen.
Verwenden Sie:
Jahresurlaub × Anspruchsberechtigte Kalendertage ÷ Gesamtzahl der Kalendertage im Urlaubsjahr
In einem Standardjahr beträgt der Nenner 365.
In einem Schaltjahr beträgt er 366.
Beispiel
Angenommen:
- Jahresurlaub = 120 Stunden
- Eintrittsdatum = 15. September
- Das Urlaubsjahr endet am 31. Dezember
- Der Eintrittstag zählt als anspruchsberechtigter Tag
- Verbleibende anspruchsberechtigte Kalendertage = 108
- Jahreslänge = 365 Tage
Die Berechnung lautet:
120 × 108 ÷ 365 = 35,51 Stunden
Der Mitarbeiter erhält etwa 35,51 Urlaubsstunden, vorbehaltlich der Rundungsregel des Unternehmens.
Diese Methode liefert ein genaueres Ergebnis als das bloße Zählen voller Monate.
Monatliche vs. tägliche anteilige Berechnung
Stellen Sie sich vor, derselbe Mitarbeiter mit Eintritt am 15. September erhält jährlich 120 Urlaubsstunden.
Wenn der Arbeitgeber den angebrochenen September ignoriert und nur Oktober bis Dezember zählt:
120 × 3 ÷ 12 = 30 Stunden
Bei anteiliger Berechnung nach Kalendertagen:
120 × 108 ÷ 365 = 35,51 Stunden
Keine der beiden Berechnungen ist automatisch für jedes Unternehmen die „richtige“.
Das korrekte Ergebnis hängt von der Richtlinie ab.
Entscheidend ist, dass das Unternehmen seine Methode im Voraus festlegt und einheitlich anwendet.
Methode 3: Urlaub nach Abrechnungszeitraum anteilig berechnen
Manche Unternehmen richten den Urlaub an der Gehaltsabrechnung aus.
Anstatt zu berechnen, wie viele Monate verbleiben, wird ermittelt, wie viel Urlaub pro Abrechnungszeitraum erworben wird.
Die Grundformel lautet:
Jahresurlaub ÷ Anzahl der Abrechnungszeiträume = Urlaub pro Abrechnungszeitraum
Gängige Abrechnungsrhythmen umfassen ungefähr:
- Wöchentlich: 52 Abrechnungszeiträume
- Zweiwöchentlich: 26 Abrechnungszeiträume
- Halbmonatlich: 24 Abrechnungszeiträume
- Monatlich: 12 Abrechnungszeiträume
Angenommen, ein Mitarbeiter erhält jährlich 120 Urlaubsstunden und wird zweiwöchentlich bezahlt.
120 ÷ 26 = 4,6154 Stunden pro Abrechnungszeitraum
Auf zwei Dezimalstellen gerundet:
4,62 Stunden pro Abrechnungszeitraum
Wenn der neue Mitarbeiter bis zum Ende des Urlaubsjahres acht anspruchsberechtigte Abrechnungszeiträume absolviert:
4,6154 × 8 = 36,92 Stunden
Der Mitarbeiter würde etwa 36,92 Stunden erwerben.
Ein wichtiges Detail: Zweiwöchentliche und halbmonatliche Abrechnung sind nicht dasselbe. Ein üblicher zweiwöchentlicher Rhythmus ergibt in der Regel 26 Abrechnungszeiträume, während halbmonatliche Abrechnung zweimal pro Monat bedeutet, also normalerweise 24 Zeiträume.
Was ist mit einem angebrochenen Abrechnungszeitraum?
Auch hier sollte die schriftliche Richtlinie entscheiden.
Gängige Ansätze sind:
- Keine Ansammlung bis zum ersten vollständigen Abrechnungszeitraum.
- Anteilige Berechnung des ersten Abrechnungszeitraums.
- Ansammlung ab dem Eintrittsdatum des Mitarbeiters.
- Gutschrift der vollen planmäßigen Ansammlung, wenn der Mitarbeiter zum Gutschriftstermin beschäftigt ist.
Tritt ein Mitarbeiter beispielsweise drei Tage vor Abschluss der Gehaltsabrechnung ein, könnte ein Arbeitgeber die volle Gutschrift von 4,62 Stunden gewähren, während ein anderer bis zum nächsten vollständigen Abrechnungszeitraum wartet.
Beide Ansätze können zu sehr unterschiedlichen Guthaben im ersten Jahr führen, daher sollte die Regel nicht unklar bleiben.
Methode 4: Urlaub auf Basis geleisteter Arbeitsstunden berechnen
Bei Stundenkräften, variablen Arbeitszeiten oder Teilzeitkräften kann der Urlaub nach anrechenbaren geleisteten Arbeitsstunden erworben werden.
Angenommen, ein Unternehmen möchte, dass ein Vollzeitmitarbeiter nach 2.080 anrechenbaren Arbeitsstunden 120 Urlaubsstunden erwirbt.
Die Ansammlungsrate wäre:
120 ÷ 2.080 = 0,057692
Das bedeutet, der Mitarbeiter erwirbt etwa:
0,0577 Urlaubsstunden pro anrechenbarer Arbeitsstunde
Wenn ein neuer Mitarbeiter 1.000 anrechenbare Stunden leistet:
1.000 × 0,057692 = 57,69 Urlaubsstunden
Der Mitarbeiter erwirbt etwa 57,69 Urlaubsstunden.
Anders ausgedrückt entspricht das ungefähr:
1 Urlaubsstunde pro 17,33 anrechenbare Arbeitsstunden
Ein Ansatz auf Basis geleisteter Arbeitsstunden ist hilfreich, wenn Mitarbeiter keine vorhersehbaren Arbeitszeiten haben, da der Urlaub automatisch den Umfang der anrechenbaren Arbeit widerspiegelt.
Die Richtlinie sollte jedoch genau festlegen, welche Stunden zählen.
Zum Beispiel:
- Zählen reguläre Arbeitsstunden?
- Zählen Überstunden?
- Zählen bezahlte Feiertage?
- Zählt genommener Urlaub für weitere Ansammlung?
- Zählt bezahlte Krankheitszeit?
- Stoppt unbezahlter Urlaub die Ansammlung?
- Gibt es eine jährliche Obergrenze für die Ansammlung?
Diese Entscheidungen können das Guthaben des Mitarbeiters erheblich beeinflussen.
Urlaub für neue Mitarbeiter Schritt für Schritt berechnen
Anstatt sofort eine Formel anzuwenden, können HR-Teams den folgenden Prozess nutzen.
Schritt 1: Den vollen jährlichen Urlaubsanspruch bestimmen
Beginnen Sie mit dem Umfang, den der Mitarbeiter erhalten würde, wenn er für das gesamte Jahr anspruchsberechtigt wäre.
Zum Beispiel:
Jahresanspruch = 15 Tage
Wenn das Unternehmen Urlaub in Stunden erfasst und Mitarbeiter normalerweise Acht-Stunden-Tage arbeiten:
15 × 8 = 120 Stunden
Die Verwendung von Stunden kann Berechnungen oft vereinfachen, insbesondere wenn Mitarbeiter unterschiedlich lange Schichten arbeiten oder halbe Tage nehmen.
Schritt 2: Das Urlaubsjahr festlegen
Ihr Unternehmen verwendet möglicherweise:
- Kalenderjahr: 1. Januar bis 31. Dezember
- Geschäftsjahr
- Jubiläumsjahr des Mitarbeiters
- Ein anderes festes Leistungsjahr
Das ist wichtig, weil Sie wissen müssen, wie viel des maßgeblichen Jahres noch verbleibt.
Mit Day Off können Ansammlungsregeln je nach Richtlinienstruktur des Unternehmens auf Basis eines Geschäftsjahres oder des Jubiläumsjahres des Mitarbeiters angewendet werden.
Schritt 3: Das Ansammlungsbeginndatum des Mitarbeiters bestimmen
Eintrittsdatum und Beginn der Urlaubsansammlung sind nicht zwangsläufig identisch.
Zum Beispiel:
Eintrittsdatum: 10. März
Beginn der Urlaubsansammlung: 10. März
Ein anderes Unternehmen könnte jedoch Folgendes verwenden:
Eintrittsdatum: 10. März
Beginn der Ansammlung: 1. April
Oder:
Eintrittsdatum: 10. März
Wartezeit: 90 Tage
Beginn der Ansammlung: 8. Juni
Die Urlaubsrichtlinie muss unterscheiden, wann Urlaub angesammelt wird und wann Mitarbeiter ihn nutzen dürfen.
Manche Unternehmen lassen Mitarbeiter sofort Urlaub ansammeln, erlauben die Nutzung des Guthabens aber erst nach Ablauf einer Probe- oder Wartezeit. Andere verschieben sowohl die Ansammlung als auch die Nutzung. Diese Regeln führen zu unterschiedlichen Guthaben.
Schritt 4: Die Methode der anteiligen Berechnung auswählen
Wählen Sie die in Ihrer Urlaubsrichtlinie festgelegte Methode:
- Monatlich
- Täglich
- Wöchentlich
- Nach Abrechnungszeitraum
- Nach geleisteten Arbeitsstunden
Wechseln Sie die Methode nicht, nur weil sie für einen bestimmten Mitarbeiter ein günstigeres Ergebnis liefert.
Einheitlichkeit macht die Urlaubsverwaltung einfacher und für Mitarbeiter leichter nachvollziehbar.
Schritt 5: Den anspruchsberechtigten Anteil berechnen
Angenommen:
- Jahresanspruch = 120 Stunden
- Mitarbeiter beginnt am 1. Juli
- Richtlinie auf Kalenderjahresbasis
- Monatliche anteilige Berechnung
Von 12 Monaten verbleiben sechs.
6 ÷ 12 = 50 %
Der Mitarbeiter hat Anspruch auf 50 % des Jahresurlaubs.
Schritt 6: Den Prozentsatz anwenden
120 × 50 % = 60 Stunden
Der Mitarbeiter erhält 60 Stunden.
Schritt 7: Die Rundungsregeln des Unternehmens anwenden
Bei Urlaubsberechnungen entstehen oft Dezimalstellen.
Zum Beispiel:
100 Stunden ÷ 12 Monate = 8,333333 Stunden
Sie brauchen eine einheitliche Regel dafür, wie diese Werte gespeichert und angezeigt werden.
Mögliche Optionen:
- Die vollständige Dezimalzahl intern beibehalten.
- Auf zwei Dezimalstellen runden.
- Auf die nächste Viertelstunde runden.
- Nur bei der Anzeige des Guthabens runden.
Vermeiden Sie es, jede Zwischenberechnung wiederholt zu runden, wenn dadurch die Jahressumme vom vorgesehenen Anspruch abweicht.
Wird 8,333333 beispielsweise jeden Monat auf 8,33 gerundet, ergibt sich:
8,33 × 12 = 99,96 Stunden
Die Differenz ist gering, doch ähnliche Fehler bei Tausenden von Mitarbeitern oder über mehrere Jahre hinweg können zu unnötigen Abweichungen bei den Guthaben führen.
Beispiel: Mitarbeiter beginnt zur Jahresmitte
Angenommen, ein Unternehmen bietet:
- 20 Urlaubstage pro Jahr
- Urlaubsrichtlinie auf Kalenderjahresbasis
- Keine Wartezeit
- Urlaub wird bei Anspruchsbeginn im Voraus gewährt
- Monatliche anteilige Berechnung
- Neuer Mitarbeiter beginnt am 1. Juli
Es verbleiben sechs Monate.
Die Berechnung lautet:
20 × 6 ÷ 12 = 10 Tage
Wenn das Unternehmen Urlaub in Stunden erfasst und ein Urlaubstag acht Stunden entspricht:
10 × 8 = 80 Urlaubsstunden
Der Mitarbeiter erhält 80 Stunden für sein erstes Jahr.
Ab dem 1. Januar des Folgejahres kann der Mitarbeiter – bei fortbestehender Anspruchsberechtigung – den regulären vollen Jahresanspruch erhalten.
Beispiel: Mitarbeiter beginnt mitten im Monat
Angenommen:
- Jahresurlaub = 120 Stunden
- Eintrittsdatum = 16. August
- Kalenderjahr
- Anteilige Berechnung des Urlaubs nach Kalendertagen
Wenn die Richtlinie den Zeitraum vom 16. August bis 31. Dezember berücksichtigt, berechnen Sie die Anzahl der anspruchsberechtigten Tage und teilen Sie diese durch die Gesamtzahl der Tage im Jahr.
Das ergibt ein genaueres Ergebnis, als willkürlich zu entscheiden, ob der August als voller Monat zählen soll.
Sieht die Richtlinie des Unternehmens stattdessen vor, dass der Urlaubsanspruch am ersten Tag des nächsten vollen Monats beginnt, würde die Ansammlung am 1. September starten.
Diese Richtlinie würde zu einem anderen Guthaben führen.
Wichtig ist, beide Ansätze nicht zu vermischen.
Beispiel: Neuer Mitarbeiter mit 90-tägiger Wartezeit
Wartezeiten gehören zu den häufigsten Fehlerquellen bei der Urlaubsberechnung.
Angenommen:
- Eintrittsdatum = 15. Januar
- Jährlicher Urlaubsanspruch = 120 Stunden
- Wartezeit = 90 Tage
Bevor Sie etwas berechnen, klären Sie, was die Wartezeit tatsächlich bedeutet.
Richtlinie A: Der Mitarbeiter sammelt sofort Urlaub an, kann ihn aber noch nicht nutzen
Die Ansammlung beginnt am 15. Januar.
Das Urlaubsguthaben des Mitarbeiters wächst während der Wartezeit, Anträge können jedoch erst nach deren Ablauf gestellt werden.
Richtlinie B: Der Mitarbeiter sammelt während der Wartezeit keinen Urlaub an
Der Mitarbeiter beginnt erst nach Erreichen der Anspruchsberechtigung, Urlaub zu erwerben.
Der Urlaubsanspruch im ersten Jahr fällt daher geringer aus.
Richtlinie C: Der Mitarbeiter erhält nach 90 Tagen ein anteiliges, im Voraus gewährtes Guthaben
Sobald die Anspruchsberechtigung beginnt, wird der Urlaub auf Basis des verbleibenden Teils des Urlaubsjahres berechnet.
Diese Richtlinien sind nicht austauschbar.
Ein Handbuch, in dem lediglich steht „Mitarbeiter haben nach 90 Tagen Anspruch auf Urlaub“, kann daher für Verwirrung sorgen.
Es sollte festlegen, ob sich die 90 Tage auswirken auf:
- die Ansammlung
- die Verfügbarkeit
- die Berechtigung, Anträge zu stellen
- oder alle drei
Sollten neue Mitarbeiter den vollen Jahresurlaub erhalten?
Das können sie, wenn die Richtlinie des Arbeitgebers so gestaltet ist.
Es gibt keine allgemeingültige Regel, die private Arbeitgeber in den USA verpflichtet, den regulären Urlaubsanspruch eines neuen Mitarbeiters allein deshalb zu kürzen, weil er im Laufe des Jahres eintritt. Auf Bundesebene verpflichtet der Fair Labor Standards Act Arbeitgeber nicht, Urlaub oder allgemeine PTO-Leistungen zu gewähren. Diese Leistungen werden in der Regel durch Unternehmensrichtlinien oder eine Vereinbarung zwischen Arbeitgeber und Arbeitnehmer festgelegt. Bundesstaatliche und lokale Vorschriften können zusätzliche Pflichten vorsehen.
Ein Arbeitgeber könnte daher beschließen, dass jeder anspruchsberechtigte Mitarbeiter unabhängig vom Eintrittsdatum den vollen Jahresurlaub erhält.
Zum Beispiel:
Mitarbeiter eingestellt am 1. Oktober
Jährlicher Urlaubsanspruch = 15 Tage
Anspruch im ersten Jahr = 15 Tage
Ein anderes Unternehmen könnte Folgendes gewähren:
15 × 3 ÷ 12 = 3,75 Tage
Keiner der beiden Ansätze sollte automatisch vorausgesetzt werden. Die schriftliche Richtlinie des Unternehmens und das geltende Recht bestimmen, wie die Leistung gehandhabt wird.
Rechtliche Aspekte bei der anteiligen Urlaubsberechnung
Für Arbeitgeber in den USA schreibt das Bundesrecht in der Regel keinen regulären bezahlten Urlaub vor. Arbeitgeber sollten daraus jedoch nicht schließen, dass Urlaubsrichtlinien keine rechtlichen Aspekte haben.
Das US-Arbeitsministerium weist darauf hin, dass es derzeit kein allgemeines Bundesgesetz gibt, das Beschäftigten in der Privatwirtschaft bezahlte Krankheitstage garantiert, verschiedene Bundesstaaten und Kommunen jedoch Regelungen zur bezahlten Krankheitszeit eingeführt haben.
Das ist besonders wichtig, wenn ein Arbeitgeber Urlaub, persönliche Freistellung und Krankheitszeit in einem gemeinsamen PTO-Kontingent zusammenfasst.
Je nach Rechtsordnung können Regelungen Folgendes betreffen:
- Mindestsätze für die Ansammlung von Krankheitszeit
- Anspruchszeiträume
- Wartezeiten
- Zulässige Verwendungszwecke
- Übertragung
- Obergrenzen für die Ansammlung
- Dokumentationspflichten
- Auszahlung von Urlaub bei Beendigung des Arbeitsverhältnisses
- Behandlung von erworbenem Urlaub als Lohn
- Ob angesammelte Zeit verfallen kann
Für Arbeitgeber, die in mehreren Bundesstaaten oder Ländern tätig sind, kann es zu Compliance-Problemen führen, überall dieselbe Formel zu verwenden, ohne die lokalen Anforderungen zu prüfen.
Eine Richtlinie zur Urlaubsberechnung sollte daher anhand der Gesetze überprüft werden, die am jeweiligen Arbeitsort des Mitarbeiters gelten.
Anteiligen Urlaub für neue Teilzeitkräfte berechnen
Teilzeitkräfte bringen eine weitere Variable ins Spiel, da zwei verschiedene Arten der anteiligen Berechnung zur Anwendung kommen können:
- Anteilige Berechnung auf Basis der reduzierten Wochenarbeitszeit des Mitarbeiters.
- Anteilige Berechnung auf Basis des Eintritts im Laufe des Jahres.
Angenommen:
- Vollzeit = 40 Stunden pro Woche
- Urlaubsanspruch in Vollzeit = 120 Stunden
- Teilzeitkraft arbeitet 20 Stunden pro Woche
Berechnen Sie zunächst den jährlichen Teilzeitanspruch:
120 × 20 ÷ 40 = 60 Stunden
Nach einer arbeitszeitproportionalen Richtlinie würde der Mitarbeiter für ein volles Jahr 60 Urlaubsstunden erhalten.
Nehmen wir nun an, er beginnt am 1. Juli.
Es verbleibt nur die Hälfte des Jahres:
60 × 6 ÷ 12 = 30 Stunden
Der anteilige Urlaub des Mitarbeiters im ersten Jahr würde betragen:
30 Stunden
Dieser zweistufige Ansatz verhindert, dass HR versehentlich nur das Eintrittsdatum berücksichtigt und dabei vergisst, dass der Mitarbeiter zusätzlich in reduzierter Arbeitszeit tätig ist.
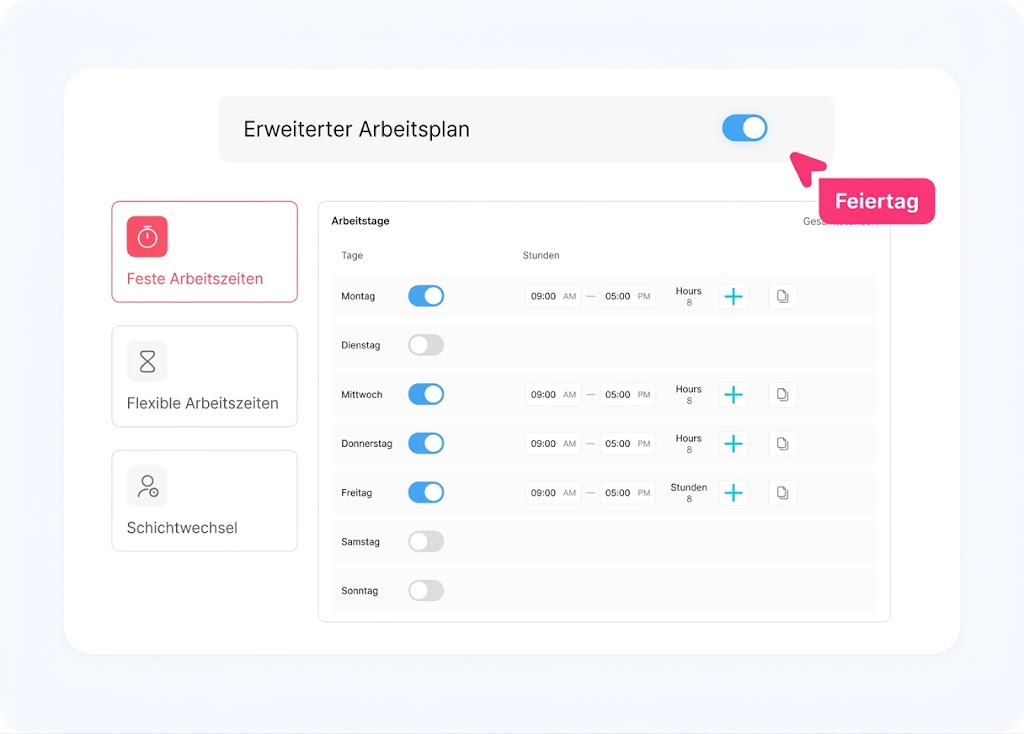
Was, wenn Mitarbeiter unterschiedlich lange Arbeitstage haben?
Urlaub ausschließlich in „Tagen“ zu erfassen, kann schwierig werden, wenn die Arbeitszeiten variieren.
Zum Beispiel:
Mitarbeiter A arbeitet fünf Tage à 8 Stunden.
Mitarbeiter B arbeitet vier Tage à 10 Stunden.
Beide arbeiten 40 Stunden pro Woche.
Erhalten beide 15 Urlaubs-„Tage“, können diese Tage sehr unterschiedlichen Stundenzahlen entsprechen, sofern die Richtlinie nicht klar festlegt, wie ein Urlaubstag bewertet wird.
Für Unternehmen mit flexiblen, verdichteten oder rotierenden Arbeitszeitmodellen kann die Erfassung in Stunden für mehr Genauigkeit sorgen.
Anstatt Folgendes zu gewähren:
15 Urlaubstage
könnte der Arbeitgeber gewähren:
120 Urlaubsstunden
Nimmt ein Mitarbeiter frei, kann der abgezogene Betrag den Stunden entsprechen, die er tatsächlich hätte arbeiten sollen.
Anteiliger Urlaub bei Eintritt kurz vor Jahresende
Mitarbeiter, die im November oder Dezember eingestellt werden, können bei im Voraus gewährtem Urlaub zu ungünstigen Guthaben führen.
Angenommen, der Jahresurlaub beträgt 120 Stunden und ein Mitarbeiter beginnt am 1. Dezember.
Die monatliche anteilige Berechnung ergibt:
120 × 1 ÷ 12 = 10 Stunden
Eine Einstellung am 20. Dezember wirft eine schwierigere Frage auf.
Sollte der Mitarbeiter Folgendes erhalten:
- 10 Stunden für Dezember?
- Einen nach Kalendertagen anteilig berechneten Betrag?
- Keinen Urlaub bis Januar?
- Urlaub ab seinem ersten vollständigen Abrechnungszeitraum?
- Nur eine Ansammlung nach geleisteten Arbeitsstunden?
Die Antwort sollte bereits in der Urlaubsrichtlinie stehen.
Jedes Mal eine neue Regel aufzustellen, wenn ein ungewöhnliches Eintrittsdatum auftaucht, ist einer der sichersten Wege zu uneinheitlichen Urlaubsguthaben.
So formulieren Sie eine klare Richtlinie zum anteiligen Urlaub für neue Mitarbeiter
Eine sinnvolle Urlaubsrichtlinie sollte mehr aussagen als „Der Urlaub für neue Mitarbeiter wird anteilig berechnet.“
Dieser Satz lässt mehrere Fragen offen.
Eine klarere Richtlinie könnte lauten:
„Mitarbeiter erhalten 120 Urlaubsstunden pro Kalenderjahr. Mitarbeiter, deren Anspruch nach dem 1. Januar beginnt, erhalten für das erste Jahr einen anteiligen Urlaubsanspruch auf Basis der Anzahl der im Jahr verbleibenden vollen Kalendermonate. Der Urlaubsanspruch beginnt am ersten Tag des Monats, der auf das Eintrittsdatum des Mitarbeiters folgt. Anteilige Guthaben werden auf zwei Dezimalstellen berechnet.“
Diese Formulierung klärt:
- Jahresanspruch
- Urlaubsjahr
- Beginn der Anspruchsberechtigung
- Methode der anteiligen Berechnung
- Behandlung angebrochener Monate
- Rundungsregel
Ein anderes Unternehmen könnte Folgendes verwenden:
„Mitarbeiter sammeln nach jedem abgeschlossenen zweiwöchentlichen Abrechnungszeitraum 4,6154 Urlaubsstunden an, bis zu 120 Stunden pro Jahr. Neue Mitarbeiter beginnen mit ihrem ersten vollständigen anspruchsberechtigten Abrechnungszeitraum, Urlaub anzusammeln.“
Damit entfällt eine separate jährliche anteilige Berechnung, da der Mitarbeiter einfach ab Beginn der Anspruchsberechtigung Urlaub erwirbt.
Im Voraus gewährter vs. angesammelter Urlaub für neue Mitarbeiter
Unternehmen müssen sich oft zwischen zwei grundlegenden Ansätzen entscheiden.
Im Voraus gewährter Urlaub
Der Mitarbeiter erhält sein Guthaben auf einmal.
Für einen neuen Mitarbeiter berechnet HR gegebenenfalls:
Jahresurlaub × verbleibender anspruchsberechtigter Anteil des Jahres
Zu den Vorteilen gehören:
- Mitarbeiter kennen ihr verfügbares Guthaben sofort.
- Die Verwaltung kann einfach sein.
- Mitarbeiter haben möglicherweise schon früh im Arbeitsverhältnis genug Urlaub für unvorhergesehene Situationen.
Mögliche Herausforderungen sind:
- Für neue Mitarbeiter ist eine anteilige Berechnung erforderlich.
- Richtlinien benötigen Regeln für Mitarbeiter, die kurz nach Erhalt eines Guthabens ausscheiden.
- Änderungen im Laufe des Jahres können manuelle Anpassungen erfordern.
Angesammelter Urlaub
Mitarbeiter erwerben regelmäßig kleinere Beträge.
Zum Beispiel:
120 Jahresstunden ÷ 12 Monate = 10 Stunden pro Monat
Zu den Vorteilen gehören:
- Neue Mitarbeiter erwerben in einem unvollständigen Jahr automatisch weniger.
- Der Urlaub baut sich mit fortschreitender Beschäftigung auf.
- Die Berechnungen orientieren sich enger an der geleisteten Arbeitszeit oder den Abrechnungszeiträumen.
Mögliche Herausforderungen sind:
- Mitarbeiter haben zu Beginn des Arbeitsverhältnisses möglicherweise nur wenig Urlaub zur Verfügung.
- Es müssen mehr Ansammlungsbuchungen nachverfolgt werden.
- Wartezeiten und angebrochene Zeiträume brauchen weiterhin klare Regeln.
Keiner der beiden Ansätze ist für jedes Unternehmen grundsätzlich besser. Die Richtlinie sollte zur Belegschaft, zur Urlaubsphilosophie, zu den Abrechnungsprozessen und zum geltenden Recht des Unternehmens passen.
Wie Day Off bei der Urlaubsansammlung neuer Mitarbeiter hilft
Wenn Unternehmen wachsen, wird es immer aufwendiger, den Urlaub jedes neuen Mitarbeiters manuell in einer Tabelle zu berechnen.
Day Off hilft Unternehmen, Urlaubsrichtlinien, Ansammlungspläne, Guthaben, Anträge, Übertragungen und die Urlaubshistorie der Mitarbeiter in einem einzigen System zu verwalten.
HR-Teams können wiederkehrende Ansammlungen konfigurieren, zum Beispiel:
- Wöchentlich
- Zweiwöchentlich
- Halbmonatlich
- Monatlich
Unternehmen können Ansammlungen außerdem nach Geschäftsjahr oder Jubiläumsjahr des Mitarbeiters verwalten und Informationen wie das aktuelle Guthaben, den angesammelten Betrag und die nächste Gutschrift eines Mitarbeiters einsehen.
Administratoren können das Guthaben eines Mitarbeiters prüfen und individuelle Urlaubseinstellungen anpassen, wenn Korrekturen erforderlich sind.
Das ist besonders hilfreich, wenn sich Mitarbeiter in folgenden Punkten unterscheiden:
- Eintrittsdaten
- Urlaubsrichtlinien
- Ansammlungsintervalle
- Jahresansprüche
- Arbeitszeitmodelle
- Standorte
- Übertragungsregeln
Anstatt Guthaben separat in mehreren Tabellen zu berechnen, kann HR Urlaubsrichtlinien und Mitarbeiterguthaben in einem zentralen System zur Urlaubsverwaltung pflegen.
Best Practices für die Verwaltung von anteiligem Urlaub
Ein zuverlässiger Prozess zur anteiligen Urlaubsberechnung sollte für HR und Mitarbeiter gleichermaßen leicht verständlich sein.
Das Urlaubsjahr festlegen
Geben Sie an, ob sich der Urlaub nach dem Kalenderjahr, dem Geschäftsjahr oder dem Jubiläumsdatum des Mitarbeiters richtet.
Den Beginn der Anspruchsberechtigung festlegen
Gehen Sie nicht davon aus, dass Eintrittsdatum, Ansammlungsbeginn und Nutzungsbeginn identisch sind.
Eine einzige Berechnungsmethode wählen
Verwenden Sie gemäß der Richtlinie Monate, Kalendertage, Abrechnungszeiträume oder geleistete Arbeitsstunden.
Angebrochene Zeiträume erläutern
Legen Sie fest, wie angebrochene Monate, Wochen und Abrechnungszeiträume behandelt werden.
Rundung definieren
Dokumentieren Sie, ob und in welchem Schritt Urlaubsguthaben gerundet werden.
Bei unterschiedlichen Arbeitszeiten Stunden verwenden
Stunden können für Teilzeitkräfte und Teams mit abweichenden Schichten für mehr Genauigkeit sorgen.
Wartezeiten sorgfältig dokumentieren
Legen Sie fest, ob die Wartezeit die Ansammlung, die Nutzung oder beides verzögert.
Geltendes Arbeitsrecht prüfen
Anforderungen an Urlaub und bezahlte Krankheitszeit unterscheiden sich je nach Rechtsordnung.
Mitarbeiterguthaben sichtbar halten
Mitarbeiter sollten nachvollziehen können, wie viel Urlaub ihnen zur Verfügung steht, bevor sie Anträge stellen.
Guthaben regelmäßig prüfen
Überprüfen Sie die Urlaubsberechnungen neuer Mitarbeiter, Anpassungen, Übertragungen und Ansammlungsbuchungen, um Fehler zu erkennen, bevor sie ins nächste Urlaubsjahr übernommen werden.
Häufig gestellte Fragen (FAQ)
Was bedeutet anteiliger Urlaub?
Anteiliger Urlaub bedeutet, dass ein Mitarbeiter einen Teil des regulären jährlichen Urlaubsanspruchs erhält – abhängig davon, für welchen Teil des Urlaubsjahres er anspruchsberechtigt ist.
Ein Mitarbeiter mit einem Anspruch von 20 Urlaubstagen pro Jahr, der sechs Monate lang anspruchsberechtigt ist, erhält beispielsweise:
20 × 6 ÷ 12 = 10 Urlaubstage
sofern das Unternehmen die monatliche anteilige Berechnung verwendet.
Wie berechnet man den anteiligen Urlaub für einen neuen Mitarbeiter?
Eine gängige Formel lautet:
Jahresurlaub × Anspruchsberechtigte Monate ÷ 12
Beträgt der Jahresurlaub beispielsweise 120 Stunden und verbleiben einem neuen Mitarbeiter neun anspruchsberechtigte Monate:
120 × 9 ÷ 12 = 90 Stunden
Arbeitgeber können den Urlaub jedoch auch nach Kalendertagen, Abrechnungszeiträumen oder anrechenbaren geleisteten Arbeitsstunden anteilig berechnen.
Wird der Urlaub ab dem Eintrittsdatum anteilig berechnet?
Nicht unbedingt.
Bei manchen Richtlinien beginnt die Urlaubsansammlung mit dem Eintrittsdatum. Bei anderen beginnt sie mit dem ersten vollen Monat, dem ersten vollständigen Abrechnungszeitraum oder nach einer Wartezeit.
Die schriftliche Richtlinie des Unternehmens sollte den Beginn der Ansammlung festlegen.
Sollte Urlaub nach Tagen oder nach Monaten anteilig berechnet werden?
Beide Methoden sind möglich, sofern die jeweilige Richtlinie und das geltende Recht dies zulassen.
Die monatliche anteilige Berechnung ist einfacher umzusetzen.
Die tägliche anteilige Berechnung liefert ein genaueres Ergebnis für Mitarbeiter, die mitten im Monat eintreten.
Das Unternehmen sollte eine einheitliche Methode wählen, anstatt für einzelne Mitarbeiter zwischen den Methoden zu wechseln.
Wie berechnet man den anteiligen Urlaub nach einer 90-tägigen Wartezeit?
Klären Sie zunächst, ob die Wartezeit die Ansammlung verzögert oder nur die Möglichkeit des Mitarbeiters, angesammelten Urlaub zu nutzen.
Beginnt die Ansammlung erst nach 90 Tagen, berechnen Sie den Urlaub ab dem Datum der Anspruchsberechtigung des Mitarbeiters.
Wird Urlaub sofort angesammelt, kann aber 90 Tage lang nicht genutzt werden, verfügt der Mitarbeiter bei Ablauf der Wartezeit möglicherweise bereits über ein angesammeltes Guthaben.
Wie berechnet man den anteiligen Urlaub für Teilzeitkräfte?
Eine Methode besteht darin, zunächst den vollen jährlichen Teilzeitanspruch des Mitarbeiters zu berechnen:
Urlaub in Vollzeit × Wöchentliche Teilzeitstunden ÷ Wöchentliche Vollzeitstunden
Anschließend wird dieses Ergebnis für den verbleibenden Teil des Jahres anteilig berechnet.
Zum Beispiel:
Urlaub in Vollzeit = 120 Stunden
Vollzeit = 40 Stunden
Arbeitszeit des Mitarbeiters = 20 Stunden
120 × 20 ÷ 40 = 60 Jahresstunden
Beginnt der Mitarbeiter zur Jahresmitte:
60 × 6 ÷ 12 = 30 Stunden
Nach dieser Methode würde der Mitarbeiter 30 Urlaubsstunden erhalten.
Schreibt das US-Bundesrecht Arbeitgebern anteiligen Urlaub vor?
Für die meisten Beschäftigungsverhältnisse in der Privatwirtschaft in den USA verpflichtet der FLSA Arbeitgeber nicht, regulären Urlaub oder PTO-Leistungen zu gewähren. Urlaub wird in der Regel durch Unternehmensrichtlinien oder Vereinbarungen festgelegt. Bundesstaatliche und lokale Gesetze können jedoch Anforderungen zu bezahlter Krankheitszeit und anderen Freistellungsarten vorsehen. Arbeitgeber sollten daher die Regeln prüfen, die an den Arbeitsorten ihrer Mitarbeiter gelten.
Fazit
Die Berechnung des anteiligen Urlaubs für neue Mitarbeiter beruht auf einem einfachen Prinzip: Mitarbeiter, die im Laufe des Urlaubsjahres eintreten, erhalten gegebenenfalls nur den Teil des Jahresanspruchs, der auf ihren anspruchsberechtigten Zeitraum entfällt.
Die Grundberechnung kann ganz einfach sein:
Jahresurlaub × Anspruchsberechtigter Anteil des Jahres = Anteiliger Urlaub
Die wichtigere Entscheidung ist, wie der anspruchsberechtigte Anteil gemessen wird.
Arbeitgeber können den Urlaub nach Monaten, Kalendertagen, Abrechnungszeiträumen, geplanten Arbeitsstunden oder tatsächlich geleisteten anrechenbaren Arbeitsstunden anteilig berechnen. Außerdem brauchen sie klare Regeln für angebrochene Zeiträume, Wartezeiten, Rundung, Teilzeitmodelle und das Datum, ab dem die Ansammlung beginnt.
Eine gut formulierte Richtlinie beseitigt Unklarheiten, indem sie diese Regeln erläutert, bevor ein neuer Mitarbeiter eintritt.
Wenn ein Unternehmen wächst, kann eine automatisierte Urlaubsverwaltung zudem den manuellen Berechnungsaufwand reduzieren. Day Off hilft Unternehmen, Urlaubsrichtlinien, wiederkehrende Ansammlungen, Mitarbeiterguthaben, Anträge, Übertragungen, Arbeitszeitmodelle und Urlaubsberichte an einem Ort zu verwalten – so erhalten HR-Teams und Mitarbeiter einen klareren Überblick über den verfügbaren Urlaub.
Wenn Richtlinie, Berechnungsmethode und Urlaubsverwaltungssystem denselben Regeln folgen, lässt sich der Urlaub neuer Mitarbeiter deutlich einfacher, genauer und einheitlicher berechnen.